安省 VQA 冰酒获批产量 i
46.88万升
↓ 26.8% 较上一报告年 · 计算值
OWAA · 2026 报告年 ↗CANADIAN ICEWINE INTELLIGENCE
从尼亚加拉的葡萄园,到中国市场的第一笔生意。
ICEWINE · APPROVED VOLUME
YOUR NEXT MOVE
安大略湖与尼亚加拉断崖形成局地环流,延长秋季成熟期。可以讲产区故事,但不能将“瀑布附近”直接当作葡萄来源证明。
安省 VQA 冰酒采收需达到 −8°C 或以下;果汁平均糖度不低于 35°Brix。应索取批次文件核验,不能用人工冷冻甜酒替代。
把 VQA、产区、葡萄品种、年份与瓶装批号连成溯源链。自有品牌也需要酒款认证与标签授权,不能默认继承酒庄所有资质。
依据:OWAA 尼亚加拉产区介绍、安省 VQA 冰酒规则;商业应用为分析判断。
ICEWINE · THE CATEGORY, IN FOCUS
先理解安省 VQA 认证,再看冰酒供给、品种与完整年度出口数据。
ONTARIO VQA · ORIGIN & WINE STANDARDS
VQA(Vintners Quality Alliance)是安省葡萄酒原产地与生产标准体系,由 Ontario Wine Appellation Authority 管理。它把葡萄来源、酿造要求、成酒检测与标签声明连在一起,为自有品牌建立可核验的产品依据。
官方标准说明 ↗01 / ORIGIN
安省 VQA 葡萄酒以 100% 安省葡萄酿造。若使用 Niagara Peninsula 等更具体产区名称,须另满足该产区要求;仅有 VQA Ontario 不能直接宣传为尼亚加拉产区酒。
产区与标签规则 ↗02 / ICEWINE
安省 VQA 冰酒要求葡萄在藤上自然结冰,空气温度 −8°C 或以下采收,并在采收后立即连续压榨;用于成酒的葡萄汁平均糖度须达到至少 35°Brix。Brix 是原汁糖度指标,不是成酒酒精度。
安省现行法规 · 冰酒条款 ↗03 / CERTIFICATION
成酒须经过化学分析、感官评估、成分与标签审核,获批后才能使用相应 VQA 受保护用语。同一酒庄可同时生产 VQA 与非 VQA 酒;认证不能自动覆盖其全部产品或新 OEM 标签。
官方认证流程 ↗FOR OUR PRIVATE LABEL PROJECT
| 核验项目 | 向加拿大生产方索取 | 本项目如何使用 |
|---|---|---|
| 具体酒款与批次 | 对应年份、品种、酒款及批次的 VQA 获批资料,明确生产者和供货批次关系。 | C$17/瓶是采购预算;认证状态仍须以所采购酒款资料确认。 |
| 尼亚加拉来源 | 获准使用的产区名称及相应葡萄来源依据。 | LANPO / NIVORA 的“Niagara”产区表述须与实际获批酒款一致。 |
| 检测与产品参数 | 对应成酒检测资料及产品规格:酒精度、残糖、酸度、容量等。 | 用实物品鉴和产品参数确定风味与定位,认证本身不替代选酒。 |
| 自有品牌与包装 | 确认新品牌标签的审批安排、最终标签及获准使用的认证标识。 | 换标、特殊瓶体和加拿大包装方案在印刷前由生产方确认;不要自行添加 VQA 标识。 |
以上清单是本项目的采购建议,不是主管机关公布的统一文件模板。认证感官评估用于判断是否符合类别与质量基线,并非比赛奖项、评分或“高端等级”。VQA 也不替代中国进口准入、报关与中文标签要求。
官方资料核对:2026-11-11。此区为认证知识介绍,不表示本项目或两款自有品牌已获认证。
供给:安省 VQA 冰酒获批量,报告年截至 3 月 31 日。出口:HS8 22042110(≤2L 冰酒),仅展示 2023–2025 完整自然年,不纳入 2026 年不完整期间。主表采用本国产品出口;下方并列总出口核对表,金额 CAD,数量 L。
ONTARIO → CHINA · SAME EXPORT DEFINITION
约 2.8 万升可对应 2024 年:原始记录中,安省对中国内地为 27,952 升,全国为 28,158 升。2025 年安省同口径为 44,459 升,两年分别列示。
左右滑动,查看安省与全国对照 →
| 期间 | 安省出口量 / L | 375mL 等量瓶 | 安省出口额 / CAD | 加拿大出口量 / L | 来源 |
|---|
从站内官方原始筛选记录继续筛 Province=ON、Country=CN 后汇总;加拿大合计保留其他省份。中国内地不含香港、台湾,本国产品出口不含再出口。原始文件核验快照为 2026-11-03;此表仅列 2024、2025 完整自然年。等量瓶不是实际包装瓶数。
MARKET INPUTS · USER ESTIMATES
用户于 2026-11-04 提供的行业参考,与官方统计分别列示。具体年份、规格及价格口径有待原始凭证确认。
原话:“去年出口冰酒大概 28,000 升,预计 74,000 瓶”。所指年份与目的地待确认。
约数与上方 2024 年安省对华记录接近,可据此核对年份。
参考区间为人民币 500–600 元,价格类型、单瓶容量和税费口径待明确。
只有假定它是 375mL 中国终端零售价时,才可套入本网站零售价字段。
用户提供的品牌对华数量级估计,具体年份、单瓶容量与装运渠道待确认。
实际数量保留“2 万多瓶”的约数,20,000 瓶用于换算演示。
酒庄公开对华业务与 OEM 项目 ↗比较份额需要相同年度、目的地和容量,计算销售额需要实际成交价格。Pillitteri 官网可核对对华渠道及 private label 项目;此处的数量估计与价格参考来自用户补充,尚未作为酒庄年度披露。
ONTARIO VQA · ICEWINE ONLY
左右滑动,查看完整数据列 →
来源:OWAA 2025 年报、2026 年报,第 22 页。等量瓶数为体积 ÷ 0.375 的展示换算,非实际装瓶数。获批量不等于销售量,不能将下一年的获批量与上一自然年的出口量相除计算出口率。品牌和价格是选取的产品样本,不代表市场排名;原币 CAD,含税与未含税标价分别注明,中国平台线索另列。价格核验日见逐款明细。
WHAT THE DATA SAYS
2025 → 2026 报告年,Cabernet Franc 冰酒从 99,430 升降至 25,283 升;Vidal 从 438,087 升降至 388,970 升,降幅约 11.2%。这是供给波动的信号,不构成未来缺货或涨价预测。
OEM 询价应分别确认品种、批次、可供量与交期。若尝试红冰酒差异化,需要单独验证供应和定价。
PRODUCT PRICE SNAPSHOTS
2026-11-02 快照;原币 CAD,各行税费口径见竞品表。零售价格与出口单位价值都不是 OEM 报价。
筛选 17 款具体冰酒 →TRADE TREND · 2023–2025
StatCan 年度 CSV 按 HS8 22042110 逐行筛选,跨月份、省份及美国州别汇总。实线为世界,虚线为中国内地;仅含 2023–2025 完整自然年,不纳入未结束的自然年。金额 CAD,数量 L。
VOLUME, VALUE & MIX
EXPORT DESTINATIONS
左右滑动,查看完整数据列 →
| 目的地 | 出口额 / CAD | 数量 / 升 | 数量占比 | 金额占比 | 出口单位价值 / CAD每升 | 375mL 等量价值 / CAD |
|---|
没有匹配的出口目的地,请修改搜索词。
全部目的地均保留;中国内地 CN、中国香港 HK、中国台湾 TW 分列,按官方目的地编码汇总,不代表最终消费地。数量占比与金额占比分别使用相应世界合计。单位价值不是零售价或 OEM 采购价。
CHINA · COMPLETE CALENDAR YEARS
| 自然年 | 对华数量 / L | 对华金额 / CAD | 数量占世界 | 数量同比 |
|---|
仅比较 1–12 月完整自然年,2026 年不完整出口期间不纳入展示和汇总导出。2023 年未提取同口径上年数据,同比留空,不记为零。
RECONCILIATION · TWO EXPORT FLOWS
下表均为冰酒 HS8、目的地中国内地 CN。主表与趋势采用本国产品出口;总出口行用于核对其他报告。统计流与分母必须一致,不能将金额占比解释为数量占比。
左右滑动,查看世界分母、两类占比与来源 →
| 期间 | 统计流 | 中国数量 / L | 中国金额 / CAD | 世界数量 / L | 中国数量占比 | 中国金额占比 | 来源 |
|---|
例如,2025 年对华数量在两种统计流下均为 47,785 升;世界数量分别为 216,742 / 219,230 升,所以数量占比为 22.05% / 21.80%。对应金额占比为 27.47% / 26.61%。2024 年对华总出口还包含 135 升再出口。均为源文件汇总计算。
TRACEABLE EXTRACTION
采用 Domestic Exports,排除再出口;2023–2025 各 12 个月。前台仅比较完整年度;原始归档保留历史提取记录;金额 CAD,体积 L。
出口概念与计价 ↗CONTEXT ONLY · ALL WINE
以下均为葡萄酒大类背景;冰酒专属规模与出口请查看“冰酒专属数据”。
22042110 已单独提取 2023–2025 年。
查看冰酒出口 →CANADIAN BOTTLED WINE EXPORTS
来源:WITS / UN Comtrade 2024、2025。金额为出口贸易值(美元),不含中国终端加价;中国内地与香港分列。
CHINA CONNECTION
2025 年中国内地占加拿大 HS 220421 出口金额的比例,2024 年为 13.4%。(据原始金额计算)
单位价值 = 425.91 万美元 ÷ 148,246 升;反映产品组合与交易条件,不是冰酒均价,也不是 OEM 采购价。
ONTARIO VQA · ALL WINE
| 渠道 | 2025 零售价值 / CAD | 2026 零售价值 / CAD | 同比(计算) | 2026 数量 / 升 |
|---|
来源:OWAA 2026 年报,第 23 页。报告年为前一年 4 月 1 日至当年 3 月 31 日。LCBO 按离开酒庄的发货记录,包含杂货与便利店渠道;“出口与其他”不能作为纯出口额。
2026 报告年获批冰酒量,共 468,752 升;Vidal 占 83.0%(计算)。OWAA 2026 年报,第 22 页 ↗
Vidal 是供给量较大的起步品种;Riesling 与 Cabernet Franc 可以做差异化,但应重新验证采购价与交期。对华出口的单位价值较高,只能说明组合差异,不能据此认定 OEM 有高利润。
下一步:获取三家酒庄同品种、同容量、同包装条件的 FOB / EXW 报价,再把运保、税费和渠道费用计入测算。
打开竞品雷达 →COMPETITIVE LANDSCAPE
比较真实产品与公开标价,找到自有品牌的合理位置。
COMPETITIVE BENCHMARKS
| 品牌 | 产品与渠道优势 | 对标时的限制 | 销售额证据 |
|---|---|---|---|
| Pillitteri | 有中国经销合作和贴牌计划,覆盖多种品种与容量。 酒庄资料 ↗ | 起订量、交期与标签授权需按 SKU 询价。 | 中国年度销售额待核验。约 2 万多瓶为用户提供的对华出口线索。 |
| Inniskillin 云岭 | 同规格 Vidal、Riesling、Cabernet Franc 形成清晰价阶,中国有京东商品线索。 Vidal ↗ Riesling ↗ Cabernet Franc ↗ 京东 ↗ | 加拿大标价与中国实际成交需分开,平台商品线索的授权及库存待核验。 | 中国年度销售额待核验。 |
| 张裕黄金冰谷 | 蓝钻、黑钻分级清晰,可比较京东、微信小程序与线下渠道。 渠道来源 ↗ | 国产冰酒与进口冰酒的成本结构、渠道利润需分别测算。 | 品牌冰酒年度销售额待核验。 |
| 蔡龙麟 | 高端餐饮和商超渠道可作为试销对照。 销售与渠道来源 ↗ | 餐饮与商超的单店销量、扣点和账期需另行验证。 | 2025 年 ¥2,050 万,企业负责人受访披露,境内收入未单列。 |
可核验的销售额、出口数量、公开标价及渠道证据分别列示。品牌销售额缺项以待核验标注。
| 品牌 / 酒款 | 品种 / 容量 | 原瓶标价 CAD | 折算 375mL CAD | 销售渠道 / 核验日期 | 品牌定位 / OEM 公开信息 | 价格来源 / 税费 |
|---|
用成熟的品牌认知、VQA 与产区故事作为对标。新 OEM 品牌要补足信任与体验,单靠包装难以获得同等溢价。
官网明确介绍面向中国的 private label 项目,优先核实 MOQ、容量、贴标及出口文件。存在项目不等于接受本次订单。
酒庄官方中国业务页 ↗为庄园、Riesling 与小容量路线提供对照。其他品牌尚未取得公开 OEM 承诺,合作能力、报价与起订量均待询证。
CHINA SALES INTELLIGENCE
渠道、代表品牌与年度销售证据 · 2026-11-03 核验 · 资料年份逐项列示
公开资料可确认经销分销、电商、直播、小程序、餐饮商超及展会品鉴等销售方式。尚未获得全国冰酒零售额与各渠道份额的统一公开统计;以下是可追溯的代表案例,并非份额排名。
负责人受访披露,辽宁省政府转载辽宁日报。境内外未拆分。这是单品牌案例,中国冰酒零售总额不能用它或加拿大出口额封顶。
2026-01-29 报道 ↗PLATFORM EVIDENCE, WITH CONTEXT
中国冰酒零售还包括国产、其他来源进口、渠道加价及跨年库存。海关出口金额和单品牌收入都不能作为全国零售规模上限;此前的品牌档案也未覆盖全部电商竞争。
可读页面主要显示评论数;商品详情未取得可核验的当前成交价、明确周期净销量及年度成交额。
淘宝 / 天猫 · 第三方线索已收录价格和“月销”标签,原站数据尚未确认;参考活动窗口与销量统计窗口分别标明。相同条目的历史快照可能变化。
含待核验品类与晚收替代品
与原有品牌档案有重叠,不相加
京东索引 / 淘宝天猫第三方收录
未披露保持空缺,不按评论数反推
← 横向滑动查看价格、展示原文与核验边界 →
| 品牌 / 商品线索 | 平台 / 来源 | 规格 / 标识 | 价格参考 / 时期 | 页面展示原文 / 类型 | 核验边界 / 操作 |
|---|
按商品核对:评论、已售、月销与 GMV 分别保留原始字段;没有明确起止日的数字不年化。单瓶与整箱需换算,跨规格相同评价标签不直接加总;晚收、果酒、起泡及混合礼盒需另核品类。
价格使用:第三方优惠价保留为参考,未认定为当前、所有地区或所有用户都能成交的价格。淘宝 / 天猫的店铺名称亦为收录页陈述,尚未核验授权关系。
PERIOD SALES WORKSHEET
适用于一个商品、一个销售周期。以下全部为用户输入测算,未自动使用评论或第三方月销。
输入一个商品的件内规格、明确周期净销量与平均含税实收价。
请检查输入范围:净销量、周期和每件瓶数使用整数;统计周期为 1–365 天,价格与销量不能为负数。
补齐净销量、每件实收价和规格后展示结果;留空不按零处理。
机械换算不代表实际年收入或销量预测,未调整季节、活动和复购;未扣渠道、投放与货物成本。只核算该商品,不外推全国规模。
周期净成交额 = 周期净售出件数 × 平均每件含税实收价;净瓶数 = 净件数 × 每件瓶数;体积 L = 净瓶数 × 单瓶 mL ÷ 1,000。365 天机械换算 = 周期净成交额 × 365 ÷ 统计天数。例:净售出 100 件六瓶装、每件实收 1,200 元,对应 600 瓶、周期成交额 12 万元;不要再次乘六计算成交额。
政府与酒庄资料用于确认品牌和渠道;平台索引仅是商品线索,实时库存及授权待核验。“未获得公开披露”表示收入未知,不是零销售。
← 横向滑动查看渠道、年度销售额与来源 →
| 品牌 / 产品 | 渠道线索 / 分析定位 | 年度冰酒销售额 · 人民币 | 证据 / 年份 / 来源 |
|---|
企业负责人披露的冰酒年销售额。报道涉及国内高端渠道和海外市场,未单列中国境内收入,亦未说明出厂价 / 零售价及税费口径。
企业受访披露 · 政府转载 ↗加拿大冰酒本国产品出口额,体积 47,785 升,编码 22042110(≤2L)。这是离境贸易金额,不含中国国产冰酒,也不是中国终端销售额。
查看原始数据与年度趋势 ↗本次核验未取得全国冰酒零售总额及多数品牌的冰酒收入。集团全部葡萄酒收入、产区产值、订单金额、评论数和单场直播成交都不能代作全年冰酒零售额。
查看证据范围与缺口 ↗SHIPMENT-TO-RETAIL SCENARIO
仅模拟 2025 年加拿大对华装运批次,非中国市场规模或实际年销售额。
成交价需为 0–100,000 元的有效数字。
含税销售实收,扣退货;未扣渠道、营销和货物成本,非利润。净售出比例为用户假设,销售完成时间不限于 2025 年。
假设实收 = 47,785L ÷ 0.375L × 每 375mL 等量净成交价 × 净售出比例。计算保留未取整的等量瓶数,展示瓶数四舍五入。原始出口为混合容量及品牌,375mL 仅作统一换算,不能视为实际瓶数。
此情景不包括中国国产、其他来源进口、加拿大其他包装编码及此前库存。进口与销售可能跨年;未验证渠道加价或终端成交价,不能据此反推全国冰酒年销售总额或品牌份额。
CHINA MARKET PLAYBOOK
把宏观压力与细分机会放在一起,设计可以被验证的进入路径。
2025 全年对华冰酒本国产品出口为 47,785 升、C$3,493,732,数量较 2024 年增长 69.7%。2024 年曾同比下降 25.7%,年度波动仍需结合终端动销判断。礼赠、小容量品鉴与餐后分享可作为试销场景;以下人群与价位是待验证假设。查看冰酒原始数据 ↗
小瓶降低首次体验门槛,强调天然甜味与酸度平衡;关注单位包装和物流成本。
拟定终端试销价 · 单瓶礼盒
加拿大原产地、可溯源批次与简洁礼盒。以 ¥498、¥598、¥698 三档价格测试礼赠需求,比较实际成交、包装成本与单瓶利润。
拟定终端零售价 · 渠道供货价另议
以 Riesling、Cabernet Franc 的品种特色、可溯源批次与礼盒呈现,面向精品餐饮、礼品商及企业礼赠渠道。先确认采购成本,再按订单量、包装、渠道毛利、账期与退货条款核定供货价,通过小批量合作验证动销与回款。
以上为品牌试销定价方案,非市场成交均价;实际表现待订单与渠道销售数据验证。渠道供货价及餐饮菜单价另行核算。单瓶贡献利润按净实收扣除产品及对应渠道变动成本计算;渠道净销量扣除退货,餐饮门店另记录终端动销。
OPPORTUNITY
将尼亚加拉酒庄体验、采收故事与批次证据结合。旅游客群的兴趣不等于中国市场的付费需求,需要单独验证。
比较甜度、容量、三档价格与包装。使用真实付款和扣除退款后的转化,避免只用点赞推断需求。
将佣金、投放、履约、折扣与固定费用写进同一模型,避免只用“零售价减酒庄价”判断利润。
RISK & RESPONSE
90-DAY PILOT
用 375mL Vidal 做成人盲测和预订,记录三档价格的付费转化、退款率和获客成本。
分别测试自营直销、精品零售或餐饮、企业礼赠。记录净售瓶数、实收、履约费、账期与退货。
把三条渠道的实测值代入月度预测与单批测算,再判断首批采购、补货节奏与库存占款。
FIRST ORDER CHECKPOINTS
NIAGARA BRAND CONCEPT
尼亚加拉产区背书、当代礼赠设计和可核验的批次信息。
LANPO · NIAGARA, CANADA
以澜为意,以珀为礼。
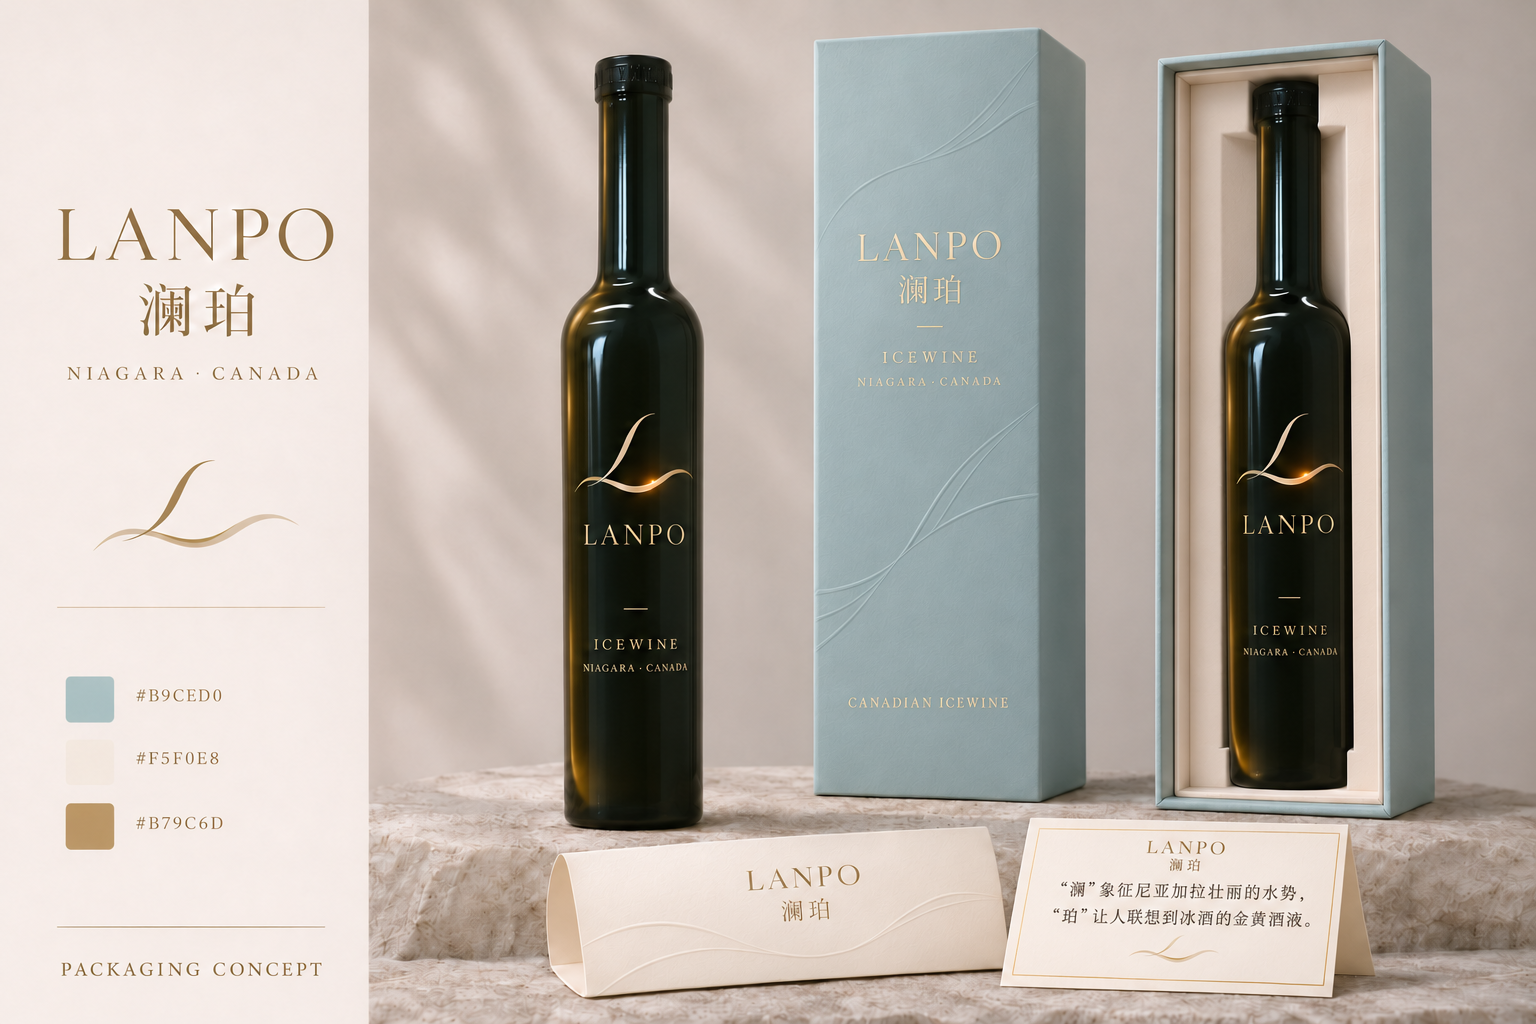
以尼亚加拉水势和琥珀金色为核心意象,定位现代精品冰酒礼赠。风格清雅、从容,兼顾私人赠礼与高端商务场景。
阅读澜珀与凝曜的品牌故事 →NIVORA · NIAGARA, CANADA
凝住时光,珍藏光芒。
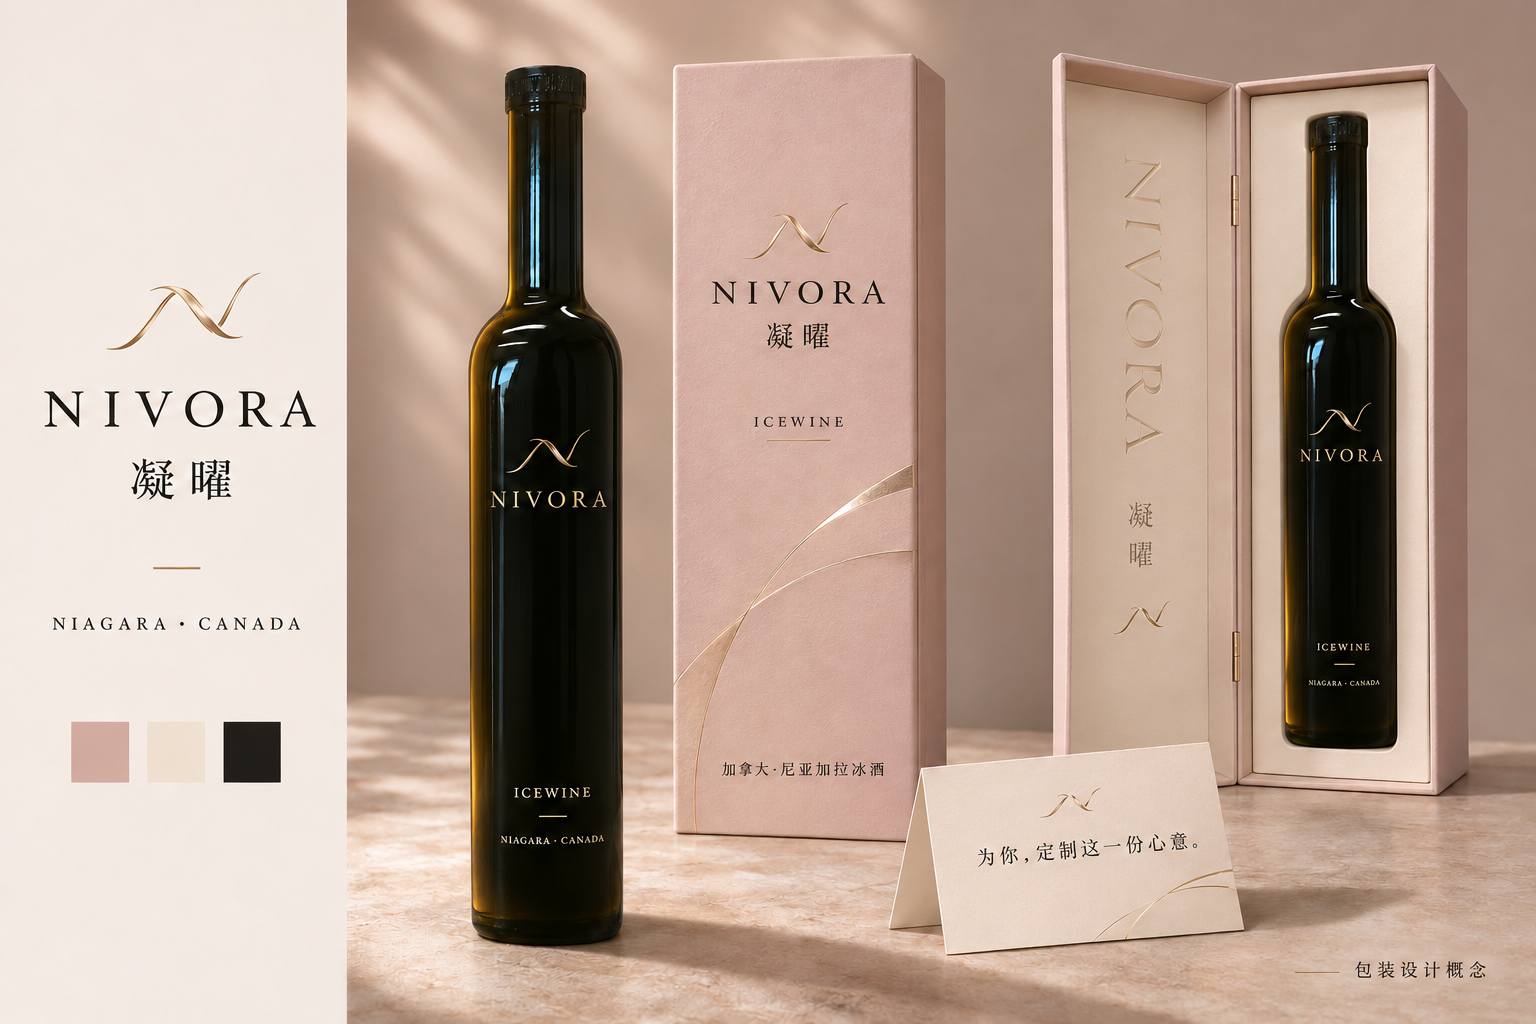
以冬日凝结与金色光芒为灵感,定位面向成年女性的高端定制冰酒。适合成长庆祝、生日纪念与私人礼赠。
阅读凝曜与澜珀的品牌故事 →两组自有品牌概念均采用你提供的包装图。共同方向:加拿大酒庄生产并装瓶、深绿色玻璃轻微透光、英文瓶身字标与专属礼卡。具体产区资格及品牌名称使用以最终酒款和确认结果为准。
THREE PRODUCT TIERS
单瓶或轻礼盒,适合第一次尝试和小聚分享。验证转正装率,并核算小瓶包装及运费。
以单瓶礼盒切入节日礼赠,按你提供的价格带假设为含税终端试销价。验证付费转化、单瓶贡献和回款。
以红冰酒做节日限定和精品餐饮陈列。先确认酒庄可供批次及交期,再测试溢价。
PACKAGING & PROOF
用低反光纸材和克制的烫印表现冬季光线,主推款以轻量单瓶盒控制包材与履约成本。
主视觉突出酒款与品种。产区名称、认证标识与容量按实际产品及授权定稿。
呈现酒庄、采收及装瓶批次、进口商和溯源入口,凭证确认后再用于生产标签。
OEM BRAND POSITIONING & STORIES
两种表达,同一份来自尼亚加拉的冰酒礼赠灵感。
LANPO 澜珀以水势与琥珀酒色讲述产地和心意;NIVORA 凝曜以冬日与光芒表达个人时刻。两组设计均沿用你提供的实物瓶型轮廓,以北美精品酒的清晰排版、自然纸材和定制服务建立品牌体验。
自有品牌提案 · 包装与文案草案LANPO · NIAGARA, CANADA
以澜为意,以珀为礼。
现代精品冰酒礼赠,以产地意象与清雅设计,承载值得珍重的心意。
THE MEANING BEHIND LANPO
“澜”象征尼亚加拉壮丽的水势,“珀”让人联想到冰酒的金黄酒液。
LANPO 澜珀的灵感,来自尼亚加拉的水与冬日里的金色。水波有流动的姿态,冰酒有凝结的时间;两者交汇,成为一份关于产地、风味与赠予的表达。
雾湖蓝的礼盒呼应水色,象牙白内衬托起深绿色酒瓶。光线掠过瓶肩,隐约映出琥珀金色;一道简洁的金色水波,将名字与酒液的意象连在一起。
澜珀希望让礼物既有清楚的来处,也有专属的心意。一段祝福、一个姓名,或一次值得纪念的相聚,让来自尼亚加拉的冰酒灵感,成为赠予重要之人的一份珍重。
LANPO
Inspired by Niagara. Given with Meaning.
面向重视设计、来源与赠礼体验的成年消费者,兼顾私人定制及商务礼赠。
水波压纹与金色标识对应名字含义,深绿色玻璃保留轻微透光感。
礼卡呈现“澜”与“珀”的中文释义;瓶身为英文,外包装除中文品牌名外采用英文信息。
NIVORA · NIAGARA, CANADA
凝住时光,珍藏光芒。
面向成年女性的高端定制冰酒礼赠,陪伴成长、纪念与相聚的时刻。
THE MEANING BEHIND NIVORA
“凝”,取意冰酒在冬日凝结的酿造灵感,也寄托着将珍贵时刻留存的心意;“曜”,意为光芒,呼应酒液的琥珀金色,以及每个人独有的光彩。
NIVORA 凝曜,以加拿大尼亚加拉为产地灵感,将冰酒的冬日意境融入现代、简洁的礼赠设计。深绿色瓶身隐约透出金色酒光,柔暖的包装与细致的定制,让一份礼物拥有专属的表达。
柔暖玫瑰色的礼盒与象牙白内衬,映衬简洁的金色字标。凝曜所表达的女性气质,是从容、自信,以及对生活细节的认真选择。
无论是庆祝自己的成长,纪念一次相聚,还是向重要的人表达谢意,凝曜希望陪伴那些值得被认真对待的时刻。一个姓名、一段祝福,让礼赠成为属于此刻的记忆。
NIVORA
A Gift of Golden Moments.
优先测试成年女性客户的生日、成长庆祝与纪念日需求,也适合向重要的人表达谢意。
以柔暖纸材、深绿透光瓶身及简洁N形标识,延续现代北美精品酒风格。
姓名、日期及祝福主要呈现在礼卡或外套,瓶身保持统一英文排版。
FROM STORY TO PRODUCT
项目计划由加拿大酒庄生产并装瓶,以自有品牌进口中国。具体酒款的尼亚加拉产区资格、生产者、批次与标签信息,在采购及定稿时确认。以上为品牌和包装提案,玻璃透光、酒色、纸材与工艺以实物打样为准。
故事与定位不代表市场销量或品质认证。价格、渠道毛利及采购数量继续用实际报价与付费测试验证。
查看产品销售预测 →AGENT DISTRIBUTION PLAN
以代理分销为主:10 个代理,每个代理计划采购 600 瓶,代理销售毛利率 30%—40%。
请填写有效参数;代理销售毛利率范围为 30%—40%。
01 · OUR COSTS
经营成本按实际供货瓶数确认,未供货存货成本另列;本项目无固定费,默认 ¥0。全部金额为人民币。
| 成本项目 | 计费口径 | 本批计入经营成本 |
|---|
02 · OUR PROFIT
供货确认收入与回款分别计算;预计经营利润不等于现金余额或税后净利润。未计融资、企业所得税及存货减值,其他人工等成本请并入固定费。
03 · AGENT GROSS PROFIT
单个代理按平均完成采购量 × 终端售出率分配预计销量;全部代理按整数总销量测算。代理毛利 = 终端已售金额 − 对应供货成本,不包含代理自身人员、推广、场地费用,非净利润。采用含税成交价差口径,代理财税核算需另行确认。
按当前成交价与完成采购量计算。供货金额是品牌含税销售金额,未扣进口、包装、物流、税费及运营成本。
| 代理毛利率 | 品牌供货价 / 瓶 | 代理每售出瓶毛利 | 品牌供货金额 | 全部售罄终端金额 |
|---|
以上为本批计划,不作月度或年度销量外推。代理毛利未扣其人员、推广、场地等费用;如终端折扣或品牌返利改变,应重新计算毛利。含税商业测算口径不替代会计毛利核算。
按计划备货量、完成供货量及品牌供货价测算。渠道费置 0,避免重复扣除已体现在供货价中的代理毛利;实际投放、履约、税费等仍需核实。本批已供货但未回款金额不等于现金收入。
OEM SCENARIO STUDIO
从零售价到库存,把首批 OEM 的经营假设放在同一张桌面上。
价格层级待核验。下列按钮仅演示“375mL 中国含税终端零售价”的假设;不改采购成本和税费,原有演示默认值保留。
测算经营结果
按已售瓶数确认成本,未售存货单独列示。不是现金结余或税后净利润。
体积参照 = 采购瓶数 × 0.375L ÷ 47,785L;只比较规模,不代表预计市场份额。查看冰酒出口依据 ↗
现金需求含全部采购的进口增值税垫付,不含后续渠道 / 履约费用;不是总资金峰值或投资回报率。存货未做减值,销毁 / 退运另计。
CIF =(酒庄成品价 + 国际运保)× 汇率;关税 = CIF × 关税率;消费税 =(CIF + 关税)÷(1 − 消费税率)× 消费税率;进口增值税 =(CIF + 关税 + 消费税)× 增值税率。
存货单位成本 = CIF + 关税 + 消费税 + 境内礼盒 / 入库 + 不可抵扣进口增值税。单瓶不含税收入 = 含税售价 × 实收折扣 ÷(1 + 增值税率)(抵扣情景);单瓶贡献 = 单瓶收入 − 存货单位成本 − 按含税实收额计提的渠道和投放费 − 履约。
经营结果 = 单瓶贡献 × 净销量 − 固定费;盈亏平衡销量 = 固定费 ÷ 正单瓶贡献,向上取整;毛利率以不含税收入为分母。所有第三方服务费用按最终经济成本输入,未单独拆服务费进项税。税基计算来源 ↗
STRESS TEST
SENSITIVITY MATRIX
以当前输入为中心;销量列按采购量封顶。其余成本与费用率保持不变,未对规模运费和价格弹性作预测。
仅当前浏览器保存;可导出 CSV 留存。
EVIDENCE & METHODOLOGY
产量与价格核验 2026-11-02;出口及中国渠道核验 2026-11-03 · 出口仅展示 2023–2025 完整自然年。
OWAA、OIV、WITS / UN Comtrade、政府及酒庄 / 官方零售商。保留报告年、单位、范围与原始链接。
同比、占比、容量换算为计算值;品牌定位、价格建议和进入路径为分析判断,未使用虚构消费者调查。
OEM 采购价、汇率、税率、费用、MOQ 与销量均是示例输入。更改并保存方案不会改变市场数据。
StatCan HS8 22042110,2023–2025 完整自然年,金额 CAD、数量 L。已补年度对照、数量 / 金额占比及总出口核对;不完整年度不纳入展示。
查看冰酒数据 →未取得可核验的公开细分系列;不能把获批体积、出口额或安省 VQA 全品类零售额代入。
已补充渠道、代表品牌与蔡龙麟 2025 年企业披露的冰酒销售额;全国零售总额、国内品牌份额及多数品牌收入仍未获得可核验披露。查看中国销售与品牌 →
需要酒庄询价、进口商报价及实际渠道样本;加拿大零售价与出口单位价值不能直接作为 OEM 成本。
本工具面向商业研究与单批经营测算。金额按各来源原币种显示:CAD、USD 与 CNY 不混合汇总;仅测算区用可调整汇率转换。报告年、自然年与采收年分别标示。产量为获批体积,既不等于当期采收量,也不等于销量。OIV 数字为估计,后续可能修订。
竞品标价随库存、年份与促销变化,页面显示核验日快照;税费差异未统一调整。采购前请重新打开原文,并让进口商确认适用税则、标签与注册;当前页面不会发起任何采购或对外联系。